
最近两周,沙特一直自己安排船只穿过霍尔木兹海峡,将原油运到阿曼外海,再转接给中国的油轮完成交付。
这件事最让人意外的是,以往中东原油交易,基本都是采购方自行派船前往波斯湾装油,驶出海峡之后的所有风险,也全都由买家自行承担。
而现在沙特主动包揽了这段最危险的航程,相当于把交货地点从海峡内部直接挪到了外侧,让中国油轮彻底不用直面无人机、导弹袭击的安全隐患。此次沙特阿美派出两艘运输船,装载了约400万桶原油,目的地是我国宁波和湛江港口。
这个体量差不多是中国不到两天的原油进口规模,但这件事传递出的信号,远比数据本身更有分量。
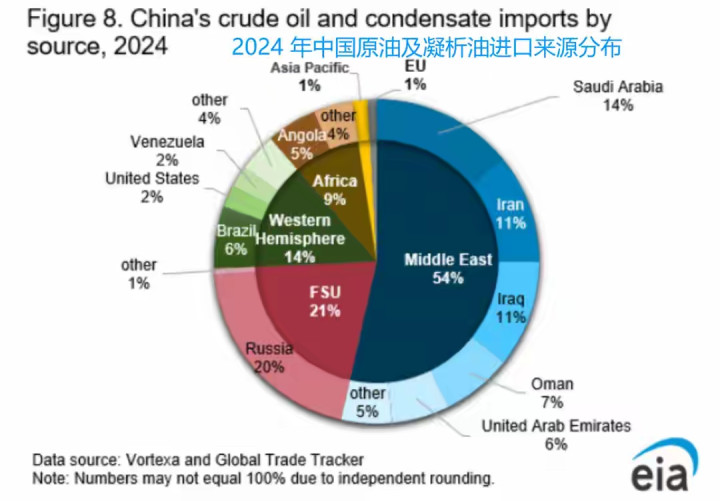
沙特之所以做出这样的调整,核心就是不想失去中国这个核心大客户。2024年,我国从沙特进口原油约7800万吨,占到沙特原油总出口量的22%左右,足以看出,中国市场在沙特所有合作买家当中,有着无可替代的核心地位。
过去几十年,中东原油贸易普遍沿用FOB交易规则,全程都是买家租船到波斯湾提货,原油装船后,霍尔木兹海峡高危航线带来的所有风险,都由买方全权负责。
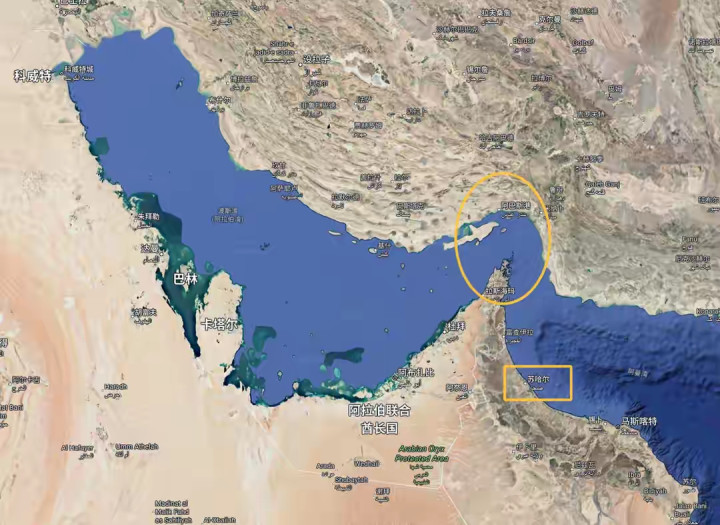
如今沙特采用公海船对船转运的模式,实质上是把交易条款向DES标准靠拢,将实际交货地点变更到了阿曼东侧的苏哈尔港周边。
这也就意味着,穿越霍尔木兹海峡的全部风险,包括遭遇也门胡塞武装袭击的概率,都由沙特独自承担。自2026年以来,波斯湾的战争险费率大幅飙升,从原本船只价值的0.25%,涨到了2%至6%区间。
一艘价值上亿美金的油轮,单次通行海峡的保费就要花费两百万到三百万美金,而这笔高额费用,如今都由沙特自行承担。
不过天下没有免费的便利,船对船转运的模式需要调配更多船只,作业耗时也会大幅增加。两艘大船在公海对接输油,还存在油品泄漏、船体碰撞的安全隐患,这些新增的成本,最终都会折算进原油售价里。
2026年8月,中东至中国航线的超大型油轮日租金,已经涨到五十万美元以上,而在区域冲突爆发前,租金仅为三万至五万美元。看似中国买家不用再驶入高危海峡、减轻了保险压力,但原油到岸价其实在持续上涨,每一个新增环节,都在不断抬高我国的采购成本。
除此之外,沙特还在持续升级境内东西输油管道的运输能力。这条管道横贯沙特全境,连接波斯湾沿岸与红海区域,常规设计日输送量为五百万桶,2026年3月就已经实现满负荷运转,后续又临时扩容至七百万桶每日。
这条管线可以避开霍尔木兹海峡,将原油输送至红海的西迪克里尔港再装船外运,但它的主要服务对象是欧洲市场。受地理位置限制,亚洲市场很难绕开霍尔木兹海峡,我国从中东进口的原油,几乎全部需要途经这一关键航道。
这场运输模式的变动,打破了全球原油贸易长久以来的固有认知,也就是霍尔木兹海峡能够长期保持通航稳定。过去数十年,行业的交易合同、物流路线、定价体系,都是以低成本、高效率为核心搭建的,如今这个稳定的前提已经不复存在。
一旦船对船转运成为常态,全球原油贸易规则都将迎来重塑,交货地点、风险交接节点、保险责任归属这些原本固定的行业标准,今后都需要交易双方单独协商,交易成本上涨已经是既定趋势。
中国是全球最大的原油进口国,2024年原油进口总量约5.54亿吨,其中中东原油的占比超42%。虽说近几年我国从俄罗斯、巴西、西非地区的原油采购量持续提升,但短期内根本无法完全替代中东原油的供应体量。

目前我国石油储备可满足百天以上的使用需求,可随着能源运输通道风险持续攀升,储备体系的承压压力也在不断加大。
需要明确的是,船对船转运只是完成了风险的转移,并没有彻底消除霍尔木兹海峡的通航风险。沙特主动接手高危航程的风险与成本,足以说明稳住中国市场,比节约运输成本更重要。

但这份特殊的合作诚意并非无偿,所有新增的运输、保险、风控成本,最终还是会体现在我国的采购账单上。
如今全球能源贸易的核心逻辑正在转变,从以往的“优先低成本”,转向“优先保安全”,中东原油的定价规则、风险分摊、交易合同都将迎来全面调整,而船对船转运,只是这场行业大变革最先显现的缩影。
盈股网配资提示:文章来自网络,不代表本站观点。


